Reprise d’entreprise franco-suisse : fiscalité et pièges
Reprendre une entreprise dans la zone franco-suisse : quelles différences fiscales et juridiques concrètes avec une reprise 100% française ?
Points clés de cet article :
- La fiscalité française (PFU à 30% sur les plus-values) et l’exonération suisse sur la fortune privée créent un écart de valorisation qui peut atteindre plusieurs centaines de milliers d’euros sur une même opération.
- Le fonds de commerce français et la cession de parts sociales suisse obéissent à des logiques juridiques opposées : formalisme strict d’un côté, liberté contractuelle de l’autre.
- La convention fiscale franco-suisse de 1966 encadre la double imposition, mais son application correcte exige une vérification systématique dossier par dossier.
- Le risque de requalification en « activité professionnelle » côté suisse peut faire perdre le bénéfice de l’exonération sur la fortune privée et transformer l’opération en piège fiscal.
- Le corridor Neuchâtel-Belfort-Mulhouse connaît une progression continue des opérations transfrontalières, ce qui impose une maîtrise fine de ces différences dès la phase de sourcing.
Reprendre une entreprise à Neuchâtel quand on vit à Belfort, ou racheter une PME mulhousienne depuis Genève : est-ce vraiment comparable à une acquisition 100% française ? La réponse est non, et l’écart se mesure en dizaines, parfois en centaines de milliers d’euros d’impact fiscal et juridique. Entre le régime français de la plus-value taxée au PFU et l’exonération suisse sur la fortune privée, entre le formalisme du fonds de commerce et la souplesse de la cession de parts sociales, les pièges sont nombreux pour qui applique mécaniquement les réflexes d’une reprise classique.
La zone frontalière franco-suisse – de Neuchâtel à Belfort en passant par Mulhouse – concentre une part croissante des opérations de transmission du Grand Est. Pourtant, trop de dirigeants découvrent les subtilités fiscales et sociales de cette double juridiction au moment du closing, quand les marges de négociation se sont déjà refermées. Cet article détaille les points de vigilance concrets qu’un cédant ou un repreneur doit maîtriser avant de signer, de la résidence fiscale au calcul du prix réel de l’opération.
Comment déterminer le régime fiscal applicable selon la résidence du cédant et du repreneur ?
Le régime fiscal applicable dépend avant tout de la résidence fiscale de chaque partie, pas uniquement du lieu d’implantation de l’entreprise cédée. Un cédant résident fiscal français subit une imposition sur la plus-value au Prélèvement Forfaitaire Unique de 30%, tandis qu’un résident suisse peut bénéficier d’une exonération totale sur la fortune privée. Cet écart structure toute la négociation.
En France, la plus-value de cession de titres est intégrée au PFU (flat tax) de 30%, composé de 12,8% d’impôt sur le revenu et 17,2% de prélèvements sociaux. Des abattements existent pour durée de détention dans certains régimes dérogatoires, mais ils restent l’exception. En Suisse, le principe est inverse : la plus-value réalisée sur la vente de titres détenus à titre de fortune privée n’est en principe pas imposable, à condition que l’administration fiscale cantonale ne requalifie pas l’opération en activité professionnelle.
« Le PFU français (30%) s’oppose à l’exonération suisse, sous réserve de démonstration de fortune privée. Le risque majeur reste la requalification fiscale en Suisse si la gestion est jugée professionnelle. »
Pour un dirigeant français détenant plus de 800 000 euros de titres ou plus de 50% des bénéfices d’une société, l’exit tax s’applique en cas de transfert de domicile fiscal vers la Suisse : les plus-values latentes sont taxées immédiatement, même sans cession effective. Ce mécanisme, souvent ignoré, doit être anticipé 2 à 5 ans avant l’opération pour être correctement maîtrisé.
Fonds de commerce ou parts sociales : quelles différences entre droit français et droit suisse ?
La structuration juridique de la cession diverge radicalement selon le pays : le droit français encadre strictement la cession de fonds de commerce, alors que le droit suisse privilégie la liberté contractuelle dans la cession de parts sociales. Ce contraste influence directement la rédaction du protocole et les délais de l’opération.
En France, la cession d’un fonds de commerce impose un formalisme précis : état des lieux, publication dans un journal d’annonces légales, séquestre du prix de vente, purge du droit de préemption de la commune, information des créanciers. Chaque étape est encadrée par le Code de commerce et laisse peu de place à l’adaptation sur mesure.
En Suisse, la cession de parts sociales (actions ou parts de SARL) relève du Code des obligations, qui laisse une marge contractuelle bien plus large. Les parties peuvent négocier librement les garanties, les clauses de non-concurrence ou les modalités de paiement, sans passer par les mêmes contraintes de publicité légale. Cette flexibilité séduit les repreneurs, mais elle exige en contrepartie une vigilance accrue sur la rédaction des clauses, car le filet de sécurité légal est plus réduit.
| Critère | France (fonds de commerce) | Suisse (parts sociales) |
|---|---|---|
| Formalisme de cession | Strict, encadré par le Code de commerce | Liberté contractuelle, Code des obligations |
| Publicité légale | Obligatoire (journal d’annonces légales) | Non systématique |
| Séquestre du prix | Souvent imposé | Négocié librement entre parties |
| Fiscalité plus-value | PFU 30% | Exonération possible (fortune privée) |
| Protection sociale cédant | Régime général français | Système des trois piliers |
Comment éviter la double imposition sur les plus-values et dividendes transfrontaliers ?
La double imposition survient lorsque deux administrations fiscales revendiquent un droit à taxer le même revenu. Elle se prévient en vérifiant systématiquement l’application effective de la convention fiscale franco-suisse de 1966, qui attribue le droit d’imposer selon des règles précises par type de revenu. Cette vérification ne doit jamais être présumée acquise.
Les dividendes versés par une société suisse à un actionnaire français, ou l’inverse, sont soumis à des retenues à la source qui peuvent être réduites ou supprimées grâce à la convention. Sans démarche active auprès de l’administration compétente, le crédit d’impôt n’est pas automatique : il doit être demandé, documenté et justifié.
« Montage hybride pour une PME industrielle de Mulhouse rachetée par un holding suisse, validé par une convention fiscale préventive, évitant la double imposition des dividendes. » – Illustration d’une structuration réussie dans le corridor franco-suisse
Un repreneur qui structure l’acquisition via une holding doit vérifier, en amont du closing, la localisation de cette holding, son régime d’imposition et la nature des flux financiers futurs entre les deux pays. Omettre cette étape conduit souvent à une taxation cumulée que seule une procédure amiable, longue et coûteuse, permet de corriger a posteriori.
Quel rôle jouent les accords bilatéraux France-Suisse dans une acquisition transfrontalière ?
Les accords bilatéraux France-Suisse servent de garde-fou juridique et fiscal : ils encadrent l’échange automatique d’informations et préviennent les montages artificiels. Depuis l’adoption des standards de l’OCDE, les deux administrations échangent des données bancaires et fiscales, rendant toute opacité patrimoniale beaucoup plus risquée qu’il y a dix ans.
Ces accords couvrent plusieurs domaines : la convention de non double imposition, l’échange de renseignements fiscaux, et les accords sectoriels sur la libre circulation qui facilitent le travail transfrontalier des dirigeants et salariés. Pour un repreneur, cela signifie que toute structuration doit avoir une réalité économique démontrable, et non reposer sur un simple montage de façade.
Les autorités fiscales des deux pays vérifient désormais la substance réelle des sociétés impliquées : présence de locaux, de personnel, d’une activité économique tangible. Une holding suisse sans substance, créée uniquement pour bénéficier de l’exonération sur la fortune privée, s’expose à une remise en cause rétroactive. Ce point mérite une attention particulière dès la phase de structuration du deal.
Quand une cession risque-t-elle une requalification en activité professionnelle en Suisse ?
Le risque de requalification survient lorsque l’administration fiscale suisse estime que la gestion des titres cédés dépasse la simple gestion de fortune privée. Cette requalification fait perdre le bénéfice de l’exonération sur la plus-value et soumet le cédant à une imposition complète sur le revenu. Plusieurs critères cumulatifs déclenchent cette analyse.
L’administration suisse examine notamment la fréquence des opérations de cession réalisées par le contribuable, le recours à un financement par emprunt pour acquérir les titres, la durée de détention, et le lien entre l’activité du cédant et la gestion active de la société cédée. Un dirigeant qui a multiplié les participations ou qui finance son acquisition à crédit s’expose davantage à cette requalification.
« L’oubli de l’impôt sur la fortune suisse lors du calcul du coût de revient peut rendre l’acquisition finalement non rentable. » – Point de vigilance identifié dans les opérations de reprise transfrontalière
Pour sécuriser cette qualification, il est recommandé de documenter la détention patrimoniale en amont de la cession, d’éviter les opérations répétées sur de courtes périodes et de solliciter un ruling fiscal préalable auprès de l’administration cantonale lorsque le montant en jeu le justifie. Cette démarche préventive coûte du temps, mais elle évite des redressements qui peuvent représenter plusieurs années de résultat net de l’entreprise cédée.
Quelles sont les spécificités du closing en Suisse romande ?
Le closing en Suisse romande varie sensiblement selon le canton concerné, car chaque canton applique ses propres règles de notarisation, délais administratifs et exigences réglementaires. Genève, Neuchâtel et Vaud n’ont pas les mêmes pratiques, ce qui impose une préparation sur mesure pour chaque dossier.
À Genève, la notarisation des actes est obligatoire pour certaines opérations impliquant des biens immobiliers liés à l’entreprise, avec des délais souvent plus longs qu’en France pour l’enregistrement. Dans le canton de Neuchâtel, les démarches auprès du registre du commerce sont généralement plus rapides, ce qui en fait une juridiction appréciée pour les closings dans des délais contraints. Le canton de Vaud se situe à mi-chemin, avec des exigences de publicité propres à certaines formes sociétaires.
Un autre point de vigilance concerne la langue des actes : si le français reste la langue de travail en Suisse romande, certaines pièces justificatives bancaires ou réglementaires peuvent exiger une traduction certifiée, notamment lorsque la contrepartie provient d’un canton germanophone ou que le financement implique une banque zurichoise. Anticiper ces délais de traduction et de validation cantonale évite des retards de closing qui fragilisent la confiance entre cédant et repreneur.
Le corridor Grand Est-Suisse romande est-il vraiment en plein essor ?
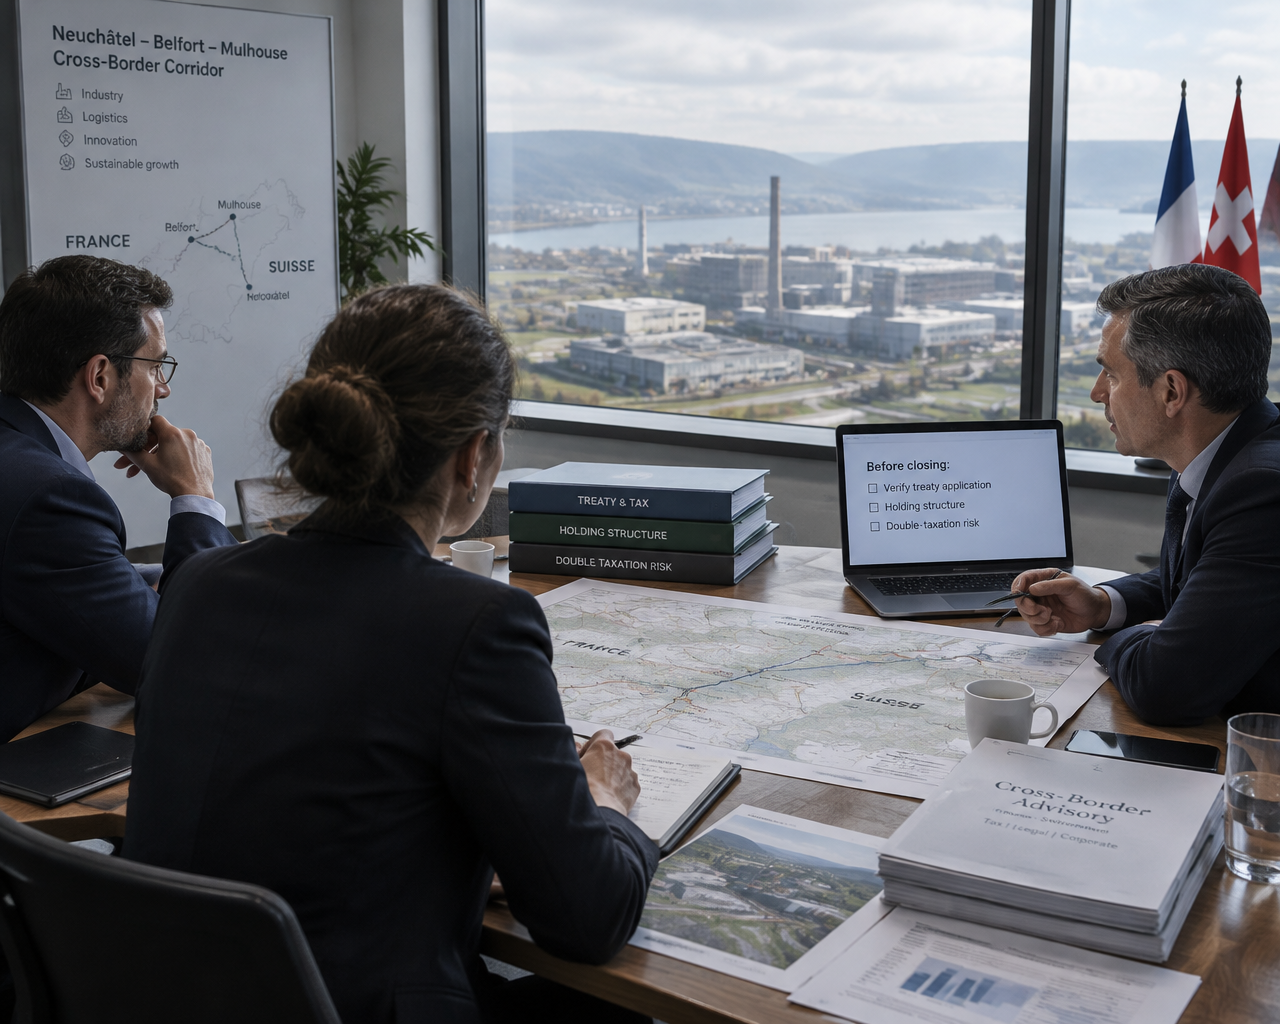
Oui, la dynamique transfrontalière s’intensifie nettement dans la zone Neuchâtel-Belfort-Mulhouse. Sur le terrain, TRANSITION Partner observe une hausse continue des dossiers de reprise impliquant un cédant ou un repreneur suisse depuis trois ans, portée notamment par la consolidation des PME industrielles cherchant des synergies transfrontalières.
Cette intensification s’explique par plusieurs facteurs convergents : la recherche de cibles industrielles françaises de qualité par des acquéreurs suisses souhaitant sécuriser leurs chaînes d’approvisionnement, la proximité géographique naturelle du corridor Belfort-Montbéliard-Neuchâtel, et l’attractivité fiscale suisse qui pousse certains cédants français à structurer leur sortie avec un partenaire helvétique.
« Intensification des opérations dans le corridor Grand Est / Suisse romande, portée par la consolidation des PME industrielles cherchant des synergies transfrontalières. » – Dynamique sectorielle observée sur la zone
Pour un dirigeant installé à Mulhouse, Belfort ou Besançon, cette dynamique représente une opportunité réelle d’élargir son horizon de reprise ou de cession au-delà des frontières régionales classiques. Mais elle exige aussi une maîtrise accrue des différences fiscales et juridiques détaillées plus haut, sous peine de transformer une opportunité en opération mal calibrée.
Pourquoi comparer les prix de vente faciaux est-il trompeur ?
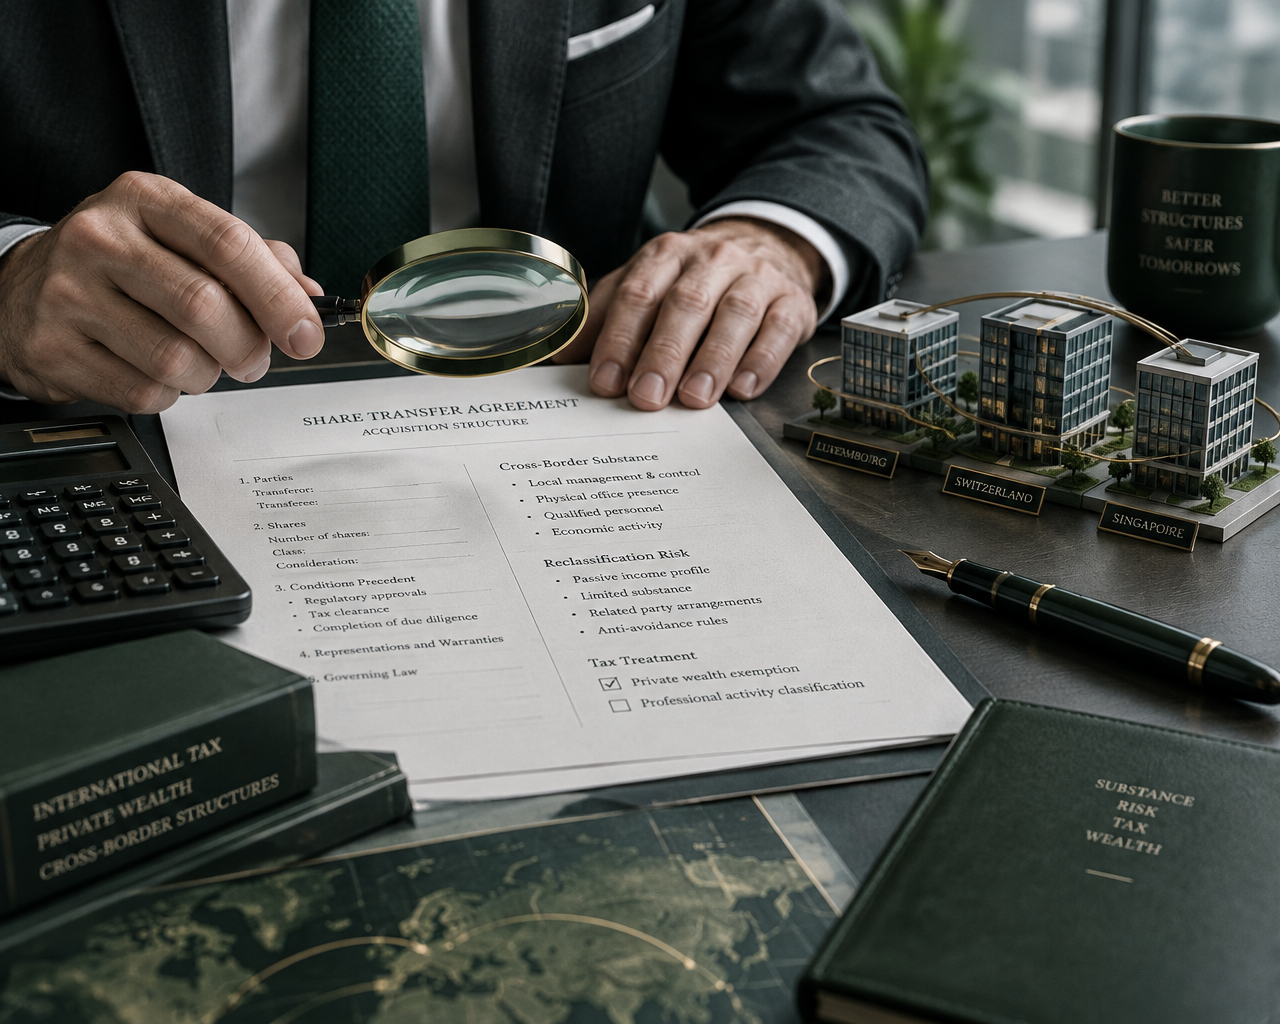
Le prix de vente affiché ne reflète jamais la valeur réelle d’une opération transfrontalière. Seul le calcul du net après impôt, charges sociales et prévoyance donne une image fidèle du résultat réel pour le cédant comme pour le repreneur. Deux offres identiques en façade peuvent produire des écarts de rendement considérables selon le pays de résidence fiscale retenu.
Un cédant français qui compare une offre de reprise française à 2 millions d’euros et une offre suisse équivalente doit intégrer le PFU de 30% dans le premier cas, et potentiellement une exonération totale dans le second, sous réserve de la qualification en fortune privée évoquée précédemment. L’écart net peut dépasser plusieurs centaines de milliers d’euros sur une transaction de cette taille.
Le même raisonnement s’applique à la protection sociale du dirigeant après la cession. Le passage du régime général français au système suisse des trois piliers modifie en profondeur la couverture retraite, santé et prévoyance. Ignorer cette dimension au moment de la négociation revient à accepter un prix qui, une fois le filtre fiscal et social appliqué, peut s’avérer nettement moins favorable que l’alternative écartée.
| Élément de calcul | Reprise 100% française | Reprise transfrontalière franco-suisse |
|---|---|---|
| Imposition plus-value cédant | PFU 30% | Exonération possible sous conditions |
| Risque exit tax | Non applicable | Applicable si transfert de domicile fiscal |
| Protection retraite | Régime général | Système des trois piliers |
| Formalisme de cession | Fort (fonds de commerce) | Variable selon structuration |
| Délai de closing estimé | 2 à 4 mois | 4 à 8 mois selon le canton |
Questions fréquentes
Faut-il vivre en Suisse pour bénéficier de l’exonération sur la plus-value de cession ?
Non, c’est la résidence fiscale effective au moment de la cession qui détermine le régime applicable, pas la seule nationalité ou le lieu d’implantation de l’entreprise. Un transfert de résidence organisé uniquement pour l’occasion de la vente expose à un risque de requalification et à l’application de l’exit tax français si les seuils de détention sont atteints.
Que devient ma retraite après une cession suivie d’une installation en Suisse ?
Le passage au système suisse des trois piliers modifie la structure de votre protection sociale : le premier pilier correspond à l’assurance vieillesse obligatoire, le deuxième à la prévoyance professionnelle, et le troisième à l’épargne privée facultative. Une continuité de couverture doit être organisée en amont avec un conseiller en prévoyance pour éviter toute rupture de droits.
La convention fiscale franco-suisse protège-t-elle automatiquement contre la double imposition ?
Non, l’application de la convention n’est pas automatique : elle exige une démarche active de demande de crédit d’impôt ou de réduction de retenue à la source auprès de l’administration compétente. Sans cette démarche documentée, le risque de double taxation sur les dividendes ou plus-values reste réel.
Quel canton suisse facilite le plus le closing d’une acquisition transfrontalière ?
Le canton de Neuchâtel est généralement reconnu pour des démarches de registre du commerce plus rapides que Genève, tandis que Vaud se situe à mi-chemin en termes de délais et d’exigences de publicité. Le choix du canton d’implantation de la structure d’acquisition influence directement le calendrier du closing.
Comment éviter le piège de l’impôt sur la fortune suisse lors d’une acquisition ?
L’impôt sur la fortune suisse doit être intégré dès le calcul du coût de revient de l’opération, et non découvert après le closing. Il convient de le chiffrer précisément avec un fiscaliste local avant de finaliser le prix d’acquisition, car il peut réduire significativement la rentabilité nette de l’opération.
Reprendre une entreprise entre Belfort et Neuchâtel ne s’improvise pas comme une acquisition purement française : les écarts fiscaux, le formalisme juridique divergent et les règles de closing propres à chaque canton transforment chaque dossier en équation à plusieurs inconnues. Seule une lecture fine du net après impôt, charges sociales et prévoyance permet de comparer deux opérations à armes égales.
TRANSITION Partner accompagne dirigeants, cédants et repreneurs du Grand Est, de la Bourgogne-Franche-Comté et de la Suisse romande sur l’ensemble de ces enjeux transfrontaliers, du premier diagnostic jusqu’au closing et au suivi post-acquisition. Si votre projet de reprise ou de cession traverse la frontière franco-suisse, échangez avec nos équipes de Strasbourg, Mulhouse, Belfort, Besançon ou Neuchâtel pour sécuriser chaque étape de votre transition.