Le guide pour auditer la dépendance client avant de reprendre une PME
Points clés de cet article :
- La dépendance client se mesure sur trois axes croisés : le pourcentage du chiffre d’affaires, la marge nette réelle et le délai de remplacement du client.
- Un client qui pèse 40% du CA peut détruire la rentabilité si sa marge nette est faible une fois ses coûts de service isolés.
- Les actifs dédiés (machines, logiciels, lignes de production) transforment un client perdu en dette invendable.
- Les clauses de changement de contrôle déterminent si le contrat survit juridiquement à la cession, ou s’il repose sur un lien personnel avec le cédant.
- Un audit structuré en 7 étapes permet de transformer un risque caché en levier de négociation : décote de prix, earn-out ou garantie spécifique.
Un repreneur signe le closing d’une PME industrielle du Grand Est. Trois mois plus tard, le client historique – celui qui, sans qu’il le sache, portait 60% du chiffre d’affaires – annonce qu’il ne renouvelle pas son contrat. La relation, en réalité, tenait uniquement au réseau personnel de l’ancien dirigeant.
Cette situation n’est pas un cas isolé. C’est l’une des causes majeures d’échec dans les reprises de TPE-PME, et elle se détecte pourtant assez facilement – à condition de savoir où regarder avant de signer.
Voici les 7 étapes pour auditer la dépendance client d’une PME avant de reprendre l’entreprise, dans l’ordre où elles doivent être menées pendant la due diligence. Chaque étape s’appuie sur la précédente et permet de construire, à la fin, une base solide de négociation avant le closing.
Étape 1 : comment calculer le pourcentage exact du chiffre d’affaires porté par chaque client ?
La première étape consiste à récupérer les factures et grands livres clients des trois derniers exercices, puis à classer chaque client par montant facturé annuel. Ce calcul, souvent survolé lors d’une reprise pressée, est précisément celui qui manque quand le repreneur découvre trop tard qu’un seul contrat porte 60% du CA.
Concrètement, demandez au cédant l’extraction comptable détaillée par client sur trois ans (N-1, N-2, N-3), et non un simple résumé agrégé. Un client qui représente 30% du CA constitue déjà un signal d’alerte ; au-delà de 50%, la dépendance devient critique. Vérifiez aussi la tendance : un client qui montait à 20% il y a trois ans et qui pèse 45% aujourd’hui révèle une concentration croissante, souvent plus dangereuse qu’une dépendance stable dans le temps.
Ne vous arrêtez pas au client numéro un. Classez les cinq ou dix premiers clients et calculez leur poids cumulé : une PME peut sembler diversifiée en apparence, alors que ses trois plus gros comptes représentent en réalité 80% de l’activité.
Étape 2 : comment croiser ce pourcentage avec la marge nette générée par ce client ?
La deuxième étape consiste à isoler les coûts directs liés à ce client – remises négociées, délais de paiement allongés, logistique dédiée, personnel affecté – pour calculer sa marge nette réelle, et non son seul poids en chiffre d’affaires. Un client qui pèse lourd en CA peut, une fois ses coûts isolés, s’avérer marginalement rentable, voire déficitaire.
Un client dominant en chiffre d’affaires peut parfois détruire la rentabilité réelle de l’entreprise une fois ses coûts de service isolés. C’est un point que beaucoup de repreneurs négligent : ils valorisent l’entreprise sur un CA qui inclut ce client, sans se demander si sa marge justifie réellement sa place dans l’équation.
Demandez une comptabilité analytique par client si elle existe. Si elle n’existe pas – ce qui est fréquent dans les PME de moins de 5 M€ de CA – reconstituez-la avec l’expert-comptable de la cible en répartissant les charges variables (achats, main-d’œuvre directe, transport) au prorata de l’activité générée par ce client.
Étape 3 : comment identifier les actifs dédiés qui deviennent une dette si le client part ?
La troisième étape consiste à recenser les machines, logiciels ou lignes de production spécifiquement configurés pour un client donné, car ces actifs perdent toute valeur de revente si le contrat s’arrête. C’est ce qu’on appelle le piège de l’actif bloqué : un investissement présenté comme un atout devient une charge sèche.
Une PME qui investit 300 000 euros dans une ligne de production dédiée à un client unique hérite, si ce client part, d’une dette de 300 000 euros et d’une machine invendable. Ce scénario n’est pas théorique : il illustre exactement pourquoi l’audit financier seul ne suffit pas – il faut aussi un audit technique et matériel.
Demandez la liste des immobilisations de plus de 10 000 euros acquises sur les cinq dernières années et vérifiez, pour chacune, si elle peut servir à d’autres clients ou marchés. Interrogez également les licences logicielles : certains outils métiers sont paramétrés exclusivement pour les process d’un donneur d’ordre, et n’ont aucune valeur en dehors de cette relation.
Étape 4 : comment vérifier les clauses de changement de contrôle dans les contrats clients ?
La quatrième étape consiste à lire, ligne par ligne, chaque contrat client majeur pour identifier une éventuelle clause de changement de contrôle – celle qui autorise le client à résilier automatiquement si l’actionnariat ou la direction de la PME change. Sans cette lecture, le repreneur découvre parfois après coup que le contrat ne survit pas juridiquement à la cession.
L’illusion du « contrat acquis » est l’un des pièges les plus fréquents en reprise de PME : le départ d’un client majeur est souvent lié à une relation personnelle avec le cédant, et non à un lien contractuel pérenne. Une PME peut perdre 60% de son CA après le départ du dirigeant historique, simplement parce qu’aucune clause n’avait sécurisé la relation au-delà de sa personne.
Vérifiez systématiquement trois éléments dans chaque contrat : la durée d’engagement restante, la présence ou l’absence d’une clause de changement de contrôle, et l’identité de l’interlocuteur commercial habituel. Si les négociations reposent uniquement sur le cédant lui-même, prévoyez une période d’accompagnement post-cession pour transférer la relation en douceur.
Étape 5 : comment estimer le délai réel de remplacement d’un client stratégique ?
La cinquième étape consiste à évaluer, en mois, le temps qu’il faudrait pour retrouver un volume d’activité équivalent si ce client partait – c’est l’indicateur opérationnel qui permet de juger si une dépendance est gérable ou critique. Au-delà de 6 à 12 mois de délai de remplacement, la dépendance devient critique.
Ce délai dépend de plusieurs facteurs : la durée moyenne d’un cycle de vente dans le secteur, la taille du fichier prospect existant, la notoriété de l’entreprise sur son marché et la capacité commerciale déjà en place. Une entreprise de services B2B avec un cycle de vente de 3 mois n’est pas exposée de la même façon qu’un sous-traitant industriel dont les cycles d’homologation client durent 18 mois.
Interrogez le dirigeant cédant sur sa propre expérience : a-t-il déjà perdu un client important par le passé ? Combien de temps a-t-il fallu pour compenser ce manque à gagner ? Cette donnée historique, quand elle existe, vaut souvent mieux qu’une estimation théorique.
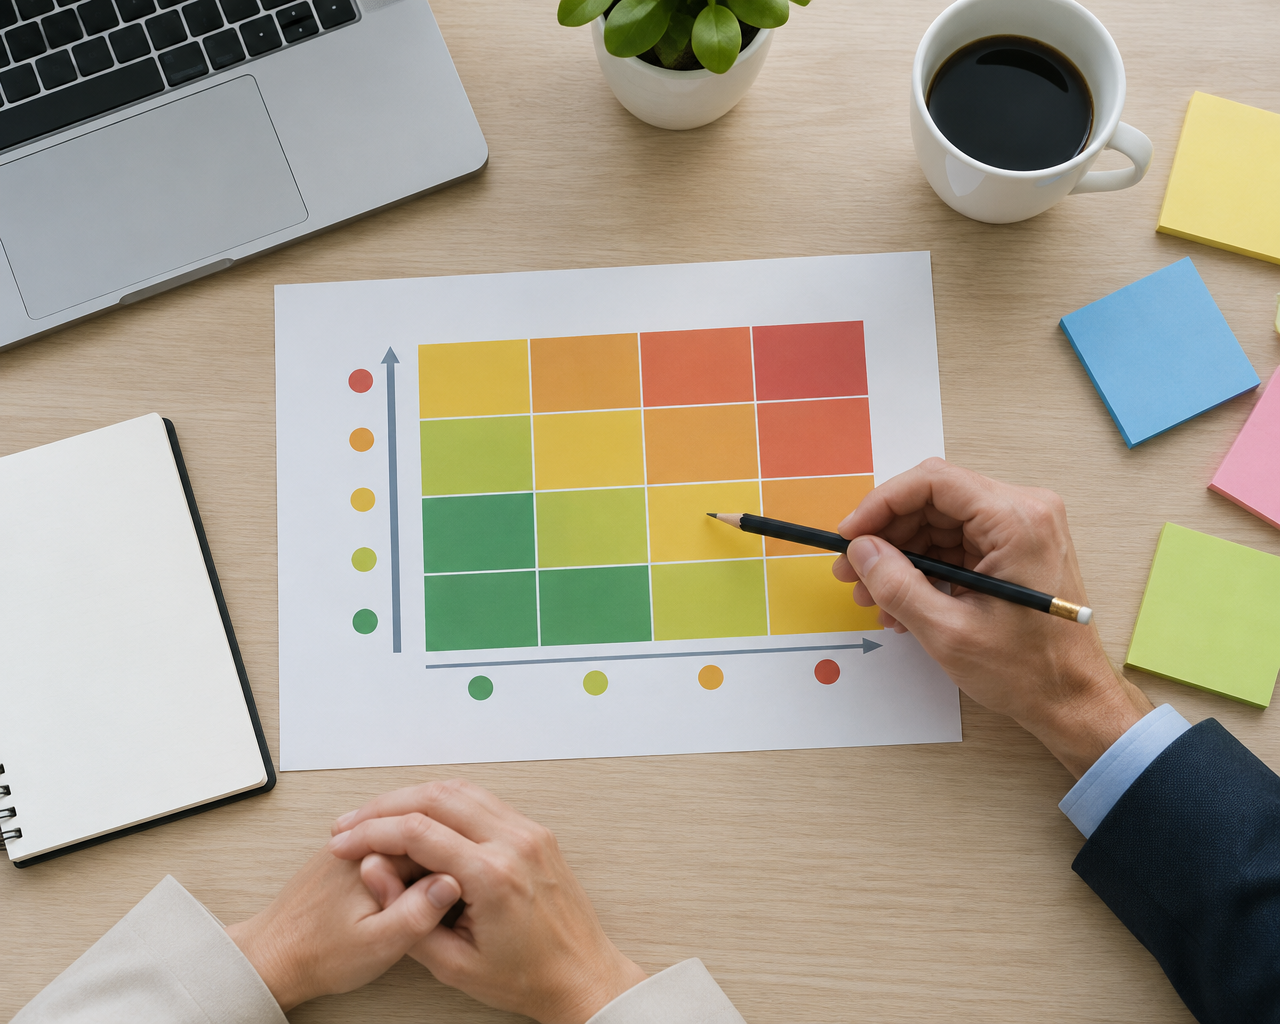
Étape 6 : comment construire une matrice de criticité pour classer le niveau de risque ?
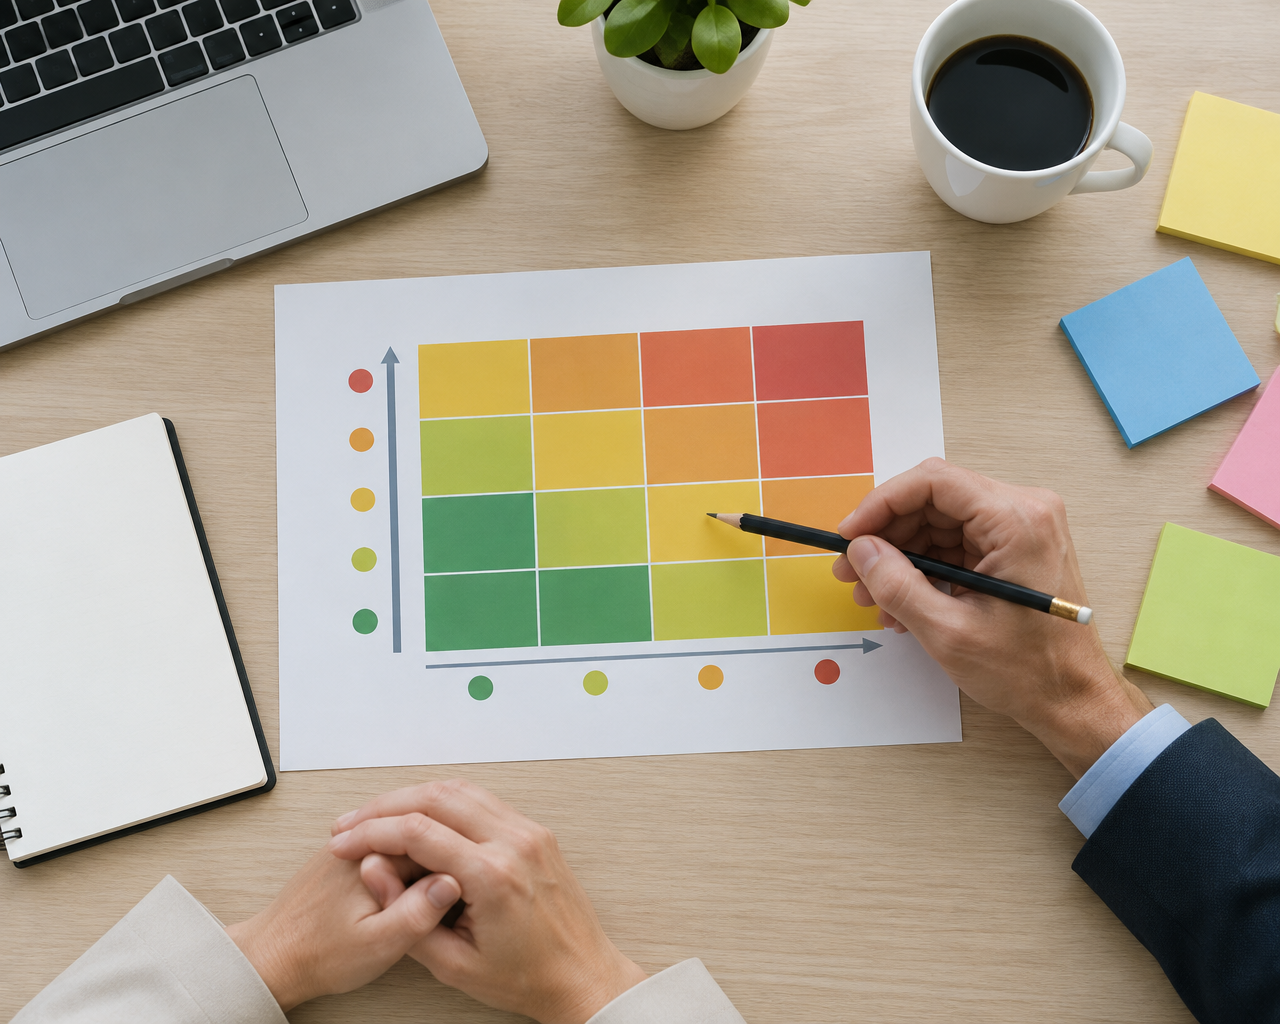
La sixième étape consiste à croiser les quatre données recueillies précédemment – concentration du CA, marge nette, actifs dédiés et délai de remplacement – dans une grille simple qui classe la dépendance en trois niveaux : maîtrisée, à surveiller, ou critique. Cette matrice devient l’outil de synthèse de tout l’audit.
Une PME est valorisée davantage si son savoir-faire est transférable à plusieurs clients : c’est la différence entre une PME agile et une PME captive. La matrice de criticité permet précisément de situer la cible sur cet axe, plutôt que de se fier à une intuition ou à une seule ligne du bilan.
| Indicateur | Seuil d’alerte | Seuil critique | Ce qu’il révèle |
|---|---|---|---|
| Concentration du CA | 30% sur un seul client | 50% ou plus | Fragilité structurelle de la base de revenus |
| Poids dans la marge nette | Marge inférieure à la moyenne clients | Client déficitaire une fois les coûts isolés | Rentabilité réelle de la relation |
| Actifs dédiés | Investissement spécifique partiellement amorti | Actif non réutilisable ailleurs | Risque de dette invendable |
| Délai de remplacement | 3 à 6 mois | Plus de 6 à 12 mois | Capacité de rebond opérationnel |
Dès qu’un seul de ces indicateurs atteint le seuil critique, la dépendance ne peut plus être traitée comme un simple point de vigilance : elle doit entrer dans la négociation du prix et des garanties.
Étape 7 : comment utiliser les résultats de l’audit comme levier de négociation avant le closing ?
La septième et dernière étape consiste à transformer les conclusions de l’audit en clauses concrètes du protocole de cession : décote du prix d’acquisition, clause d’earn-out étalée sur plusieurs années, ou garantie de passif spécifique liée à la perte du client identifié. C’est à ce moment que l’audit cesse d’être un simple constat pour devenir un outil financier.
Un repreneur ayant identifié 40% de dépendance client a obtenu une baisse de 20% du prix d’acquisition ainsi qu’une clause d’earn-out sur deux ans, transformant un risque identifié en levier de valeur pour l’opération. – Retour d’expérience terrain sur une transmission de PME
L’audit de dépendance client est l’outil de défense numéro un du repreneur : il ne sert pas seulement à dire non à une opération, mais à la rendre acceptable en rééquilibrant le prix et les garanties. Un earn-out lie une partie du prix aux résultats futurs, ce qui protège le repreneur si le client majeur venait effectivement à partir dans les 24 mois suivant la cession.
Sur le plan bancaire, cette démarche a aussi une valeur défensive : les banques imposent désormais une due diligence structurée, même pour les petites acquisitions, afin de valider la pérennité du cash-flow avant de financer l’opération. Présenter une matrice de criticité documentée facilite l’obtention du crédit d’acquisition, car elle rassure l’établissement prêteur sur la solidité du dossier.
Questions fréquentes
À partir de quel pourcentage de CA la dépendance client devient-elle dangereuse pour une reprise ?
Le seuil d’alerte se situe généralement à 30% du chiffre d’affaires porté par un seul client. Au-delà de 50%, la dépendance est considérée comme critique et doit systématiquement peser sur la négociation du prix et des garanties de l’opération.
Comment savoir si un contrat client survit à un changement de dirigeant ou d’actionnaire ?
Il faut lire précisément la clause de changement de contrôle présente dans le contrat commercial. Si cette clause n’existe pas ou permet une résiliation automatique en cas de cession, le contrat repose souvent sur la relation personnelle du cédant et non sur un engagement juridique pérenne.
Que faire si l’audit révèle une dépendance client critique juste avant le closing ?
Trois options s’offrent au repreneur : négocier une décote du prix d’acquisition, intégrer une clause d’earn-out liant une partie du prix aux résultats futurs, ou obtenir une garantie de passif spécifique couvrant le risque de départ du client identifié. Ces mécanismes permettent de sécuriser la transaction sans nécessairement renoncer au projet.
Un client peut-il représenter beaucoup de CA sans être un risque réel pour le repreneur ?
Oui, si le contrat prévoit une clause de changement de contrôle solide, si le délai de remplacement estimé reste inférieur à 6 mois, et si la relation ne repose pas sur des actifs dédiés non réutilisables. La dépendance se juge sur l’ensemble de ces critères croisés, pas uniquement sur le pourcentage de chiffre d’affaires.
Quelle différence entre concentration du CA et dépendance économique réelle ?
La concentration du CA mesure uniquement le poids financier d’un client dans le chiffre d’affaires total. La dépendance économique réelle intègre en plus la marge nette générée, les actifs dédiés à ce client et le délai réel de remplacement en cas de perte du contrat – c’est cette vision globale qui doit guider la décision de reprise.
Auditer la dépendance client avant une reprise n’est pas une formalité comptable : c’est une démarche en 7 étapes qui commence par le calcul précis du CA par client, se poursuit par l’analyse de la marge réelle, des actifs dédiés et des clauses contractuelles, et se termine par une négociation éclairée du prix et des garanties. Chaque étape ignorée est un angle mort qui peut se transformer, après le closing, en perte brutale d’activité.
Chez TRANSITION Partner, cette rigueur d’audit fait partie intégrante de notre accompagnement des repreneurs sur le Grand Est, la Bourgogne-Franche-Comté et la zone frontalière franco-suisse. Nos deux associés, l’un expert en stratégie et accompagnement de dirigeants, l’autre en finance et M&A, croisent systématiquement ces analyses avant chaque closing pour transformer les risques cachés en leviers de négociation concrets. Si vous envisagez une reprise et souhaitez sécuriser votre dossier avant de signer, échangez avec nos équipes de Strasbourg, Mulhouse, Belfort, Besançon ou Neuchâtel pour bâtir cet audit avec vous.