La méthode pour sécuriser son portefeuille client après une transmission
Points clés de cet article :
- La méthode se déroule en 7 étapes, de l’audit de dépendance au pilotage des 100 premiers jours post-closing.
- Sans préparation, une transmission peut entraîner une perte de 20 à 30 % du chiffre d’affaires annuel liée au départ des clients historiques.
- Une annonce conjointe cédant-repreneur avant le closing réduit le risque de rupture commerciale de moitié.
- Documenter la relation client dans un CRM structuré devient un critère de valorisation à part entière, avec des multiples d’EBE pouvant atteindre 4 à 8 fois.
- La check-list des 100 premiers jours transforme l’incertitude post-cession en un plan d’action mesurable pour le repreneur.
Un client fidèle depuis quinze ans qui appelle en exigeant de parler « à Monsieur Weber, pas à son remplaçant » : ce scénario, tous les cabinets de transmission l’ont vu se produire. Le repreneur découvre alors, souvent trop tard, que le portefeuille client qu’il a payé n’était pas attaché à l’entreprise, mais à l’homme qui la dirigeait.
Sécuriser un portefeuille client après une transmission suppose une méthode précise en 7 étapes, de l’audit de dépendance jusqu’au pilotage des 100 premiers jours. Cette méthode répond directement au problème que rencontrent neuf cédants sur dix : leurs clients historiques sont fidèles à eux, pas à la structure qu’ils dirigent, et cette fidélité personnelle peut s’évaporer en quelques semaines après le closing.
Voici les 7 étapes de ce protocole, appliqué chez TRANSITION Partner sur des dossiers de cession dans le Grand Est, en Bourgogne-Franche-Comté et sur la zone frontalière franco-suisse. Chaque étape correspond à une action concrète, sans digression, pour transformer une dépendance personnelle en confiance institutionnelle durable.
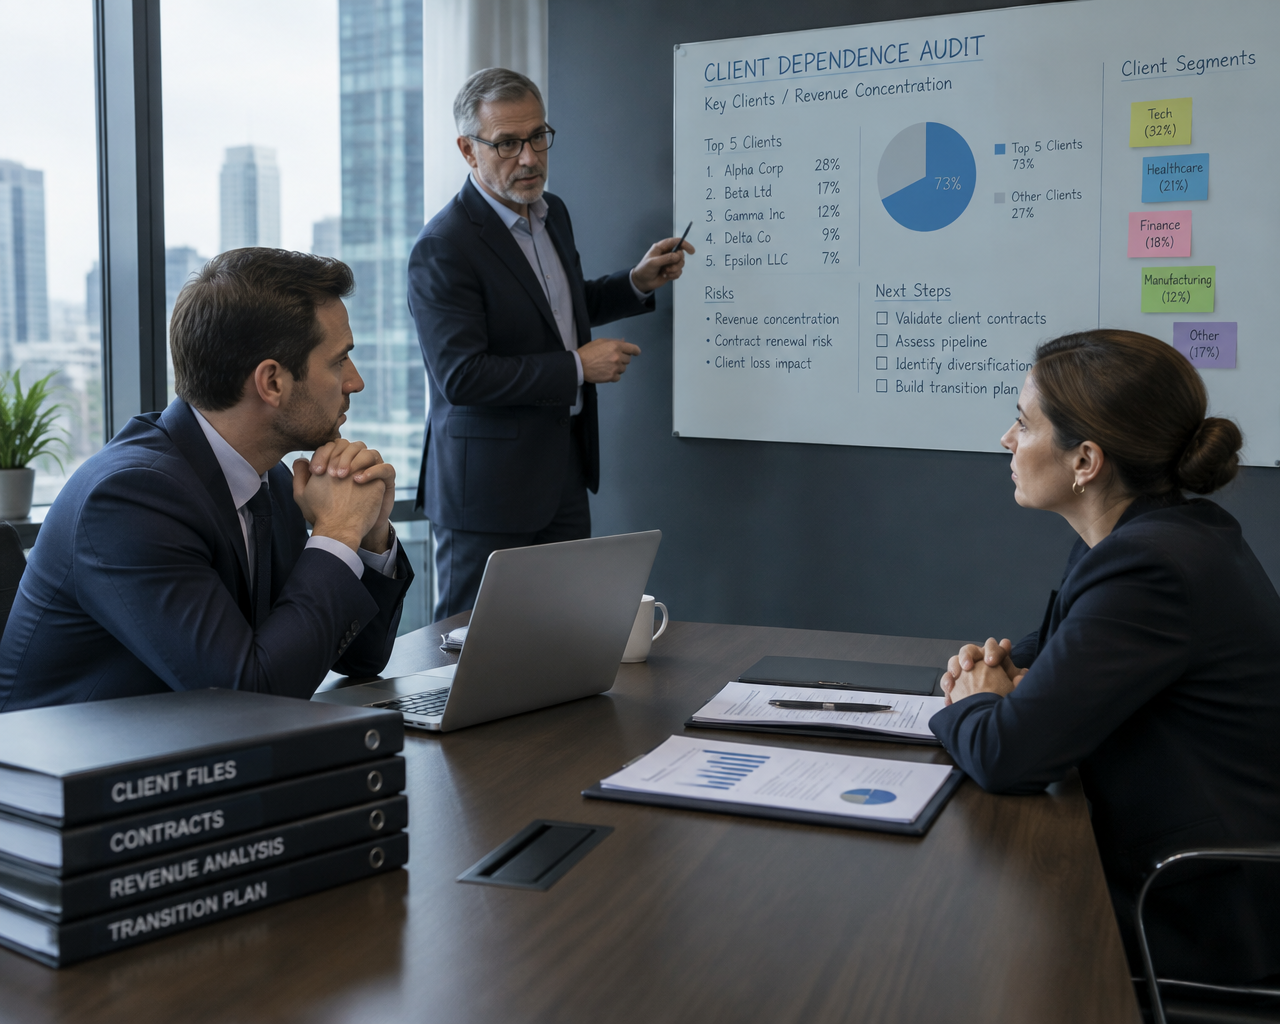
Étape 1 : comment réaliser l’audit de dépendance pour identifier les clients liés au cédant ?
L’audit de dépendance consiste à cartographier, client par client, le niveau d’implication personnelle du dirigeant sortant dans la relation commerciale. Cet audit doit démarrer au minimum six mois avant le closing, jamais après, pour laisser le temps d’agir sur les comptes les plus fragiles.
Concrètement, cette étape passe par une série d’entretiens croisés : le cédant liste ses interlocuteurs privilégiés, tandis que l’équipe commerciale évalue de son côté qui gère réellement chaque compte au quotidien. On croise les deux visions pour faire apparaître les écarts, souvent révélateurs.
Un cas fréquent : un client représentant 8 % du chiffre d’affaires n’a jamais échangé qu’avec le dirigeant depuis vingt ans, aucun commercial ne connaît son nom de famille ni ses préférences de livraison. Ce compte-là est classé « dépendance critique » et devient prioritaire dans les étapes suivantes.
L’audit se matérialise par une grille à trois niveaux : dépendance faible (le client connaît plusieurs interlocuteurs dans l’entreprise), dépendance modérée (un second contact existe mais reste secondaire), dépendance critique (le cédant est l’unique point de contact). Cette classification devient le tableau de bord de toute la démarche de sécurisation.
Étape 2 : comment quantifier le risque client pour prioriser les actions selon la règle des 80/20 ?
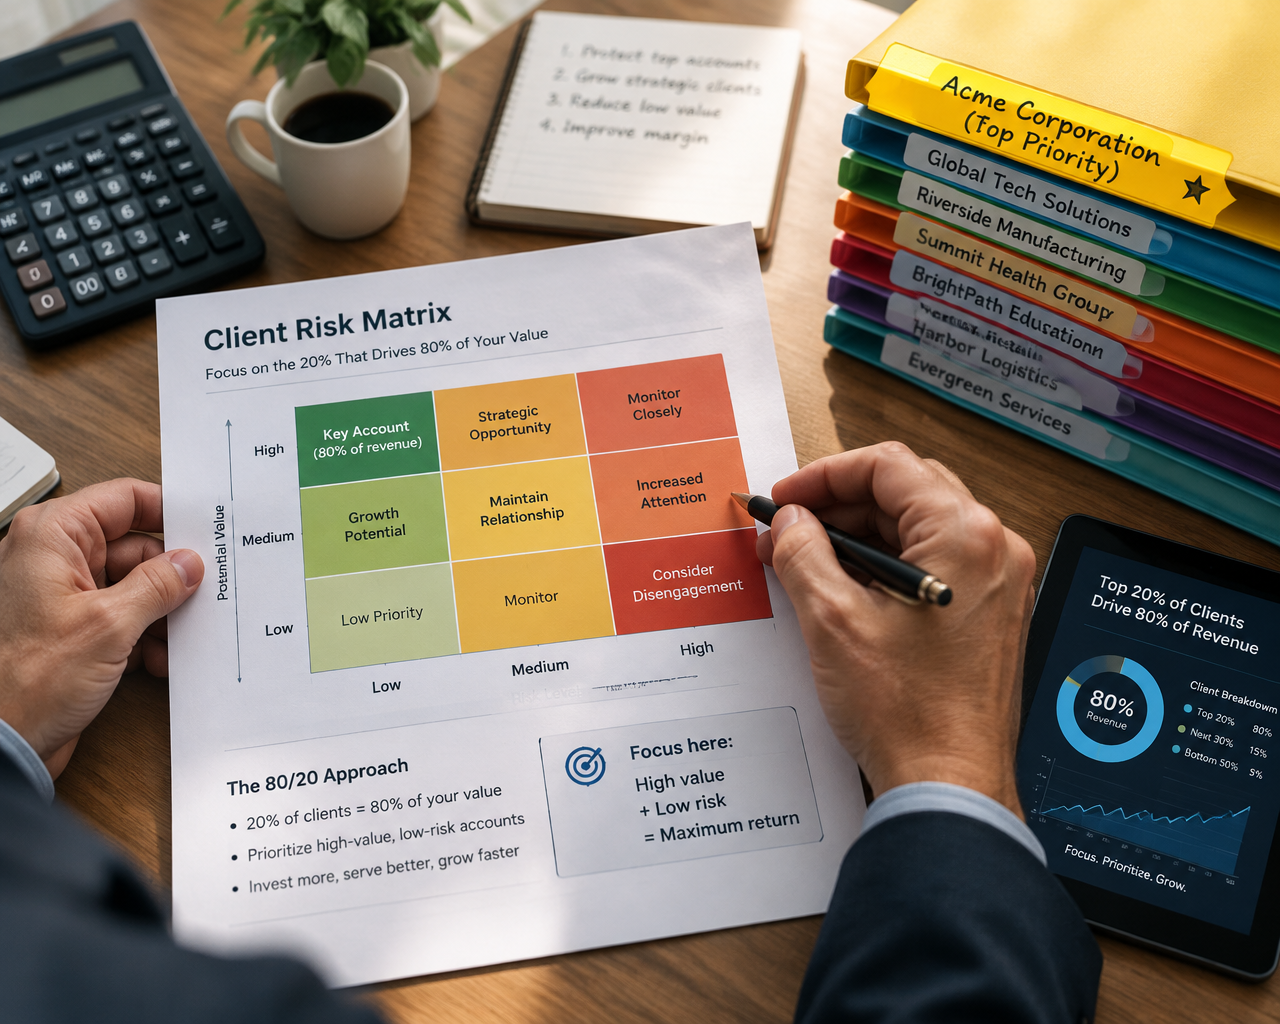
Quantifier le risque signifie croiser la classification de dépendance avec le poids économique réel de chaque client, pour concentrer les efforts là où l’impact financier est le plus lourd. En général, 20 % des clients génèrent 80 % de la marge de l’entreprise, et ce sont précisément ceux-là qu’il faut traiter en priorité.
Cette étape évite un écueil classique : vouloir tout sécuriser en même temps, au risque de diluer les efforts sur des comptes secondaires pendant que les clients stratégiques restent négligés. La priorisation s’appuie sur une matrice simple, croisant dépendance et contribution à la marge.
| Catégorie de client | Poids dans la marge | Niveau de dépendance | Action prioritaire |
|---|---|---|---|
| Comptes stratégiques | Élevé (top 20 %) | Critique | Transfert accompagné en priorité absolue |
| Comptes réguliers | Moyen | Modérée | Suivi renforcé sans urgence |
| Comptes secondaires | Faible | Faible à modérée | Communication standard |
Ce travail de quantification n’a rien d’accessoire : il conditionne le plan d’action des étapes 3 à 7. Sans cette hiérarchisation, un repreneur risque de sécuriser dix comptes anecdotiques tout en laissant filer le client qui représente 15 % du résultat d’exploitation.
« Il coûte 6 à 7 fois plus cher d’acquérir un nouveau client que de conserver celui existant. La survie de l’EBITDA post-cession en dépend directement. » – Analyses croisées, tendances B2B et rétention client, 2026
Étape 3 : comment organiser le transfert de compétences avant le closing ?
Le transfert de compétences consiste à faire piloter par le repreneur, dès la phase de négociation, des dossiers techniques concrets sur les comptes stratégiques identifiés à l’étape 2. Ce transfert doit débuter avant la signature définitive, jamais après, pour que le client rencontre son futur interlocuteur alors que le cédant est encore aux commandes.
Sur le terrain, cela se traduit par des rendez-vous conjoints : le cédant présente le repreneur en amont, puis s’efface progressivement des échanges opérationnels tout en restant visible en toile de fond. Le repreneur reprend la main sur un devis, une négociation tarifaire, un suivi de chantier ou une commande récurrente, selon le secteur d’activité.
Dans le BTP ou l’industrie, ce pilotage passe souvent par la co-signature d’un chantier ou d’un contrat de sous-traitance. Dans l’hôtellerie-restauration ou le commerce de proximité, il s’agit davantage de présence physique répétée du repreneur auprès des fournisseurs et clients réguliers, pour installer une reconnaissance visuelle et relationnelle avant le jour J.
L’objectif de cette étape est simple : que le client associe déjà le repreneur à la compétence, et non uniquement au changement de propriétaire. Un dossier bien mené transforme la première impression de « nouveau venu » en « successeur légitime ».
Étape 4 : comment formaliser l’annonce conjointe cédant-repreneur pour rassurer les comptes stratégiques ?
L’annonce conjointe est une communication structurée, signée par le cédant et le repreneur, adressée en priorité aux comptes stratégiques avant toute rumeur ou fuite d’information. Cette annonce doit intervenir au moment précis du closing, ni trop tôt pour éviter l’incertitude prolongée, ni trop tard pour éviter que le client l’apprenne par un tiers.
La forme compte autant que le fond : un courrier ou un rendez-vous physique co-signé, dans lequel le cédant valide personnellement le choix du repreneur et affirme sa continuité de valeurs. Ce geste, en apparence symbolique, a un poids commercial réel sur les comptes les plus fragiles.
« Une annonce conjointe entre le cédant et le repreneur, réalisée avant le closing, réduit le risque de départ client de 50 %. » – Réussir la reprise et la transmission, Mission Reprise, 2026
Pour les comptes classés en dépendance critique lors de l’étape 1, cette annonce s’accompagne idéalement d’une visite conjointe dédiée, sans attendre une réunion collective. Un client stratégique traité comme les autres se sent souvent négligé, précisément au moment où il faudrait le rassurer le plus.
Étape 5 : comment mettre en place un contrat d’accompagnement post-closing avec le cédant ?
Le contrat d’accompagnement post-closing formalise juridiquement la présence temporaire du cédant après la vente, avec une durée, une fréquence d’intervention et un périmètre d’action clairement définis. Cette présence rassurante doit être limitée dans le temps, généralement entre trois et douze mois, sous peine de retarder l’autonomie réelle du repreneur.
Ce document précise les comptes sur lesquels le cédant reste mobilisable, le mode de sollicitation (accompagnement physique, appel téléphonique, présence lors d’événements clés) et les conditions financières de cette période transitoire. Il évite les malentendus qui empoisonnent souvent les mois suivant une cession.
Dans les dossiers transfrontaliers franco-suisses, cette formalisation prend une importance particulière : les cadres contractuels suisses et français diffèrent sur plusieurs points, notamment fiscaux et sociaux, et une clause imprécise peut générer des tensions coûteuses. Une rédaction rigoureuse de ce contrat protège autant le cédant que le repreneur.
Sur les comptes stratégiques identifiés dès l’étape 2, le contrat peut prévoir une clause spécifique : une visite conjointe programmée à échéances fixes durant la première année, pour maintenir un lien visible sans que le cédant reprenne la main opérationnelle.
Étape 6 : comment documenter la relation client dans un CRM pour sécuriser la valorisation de l’entreprise ?
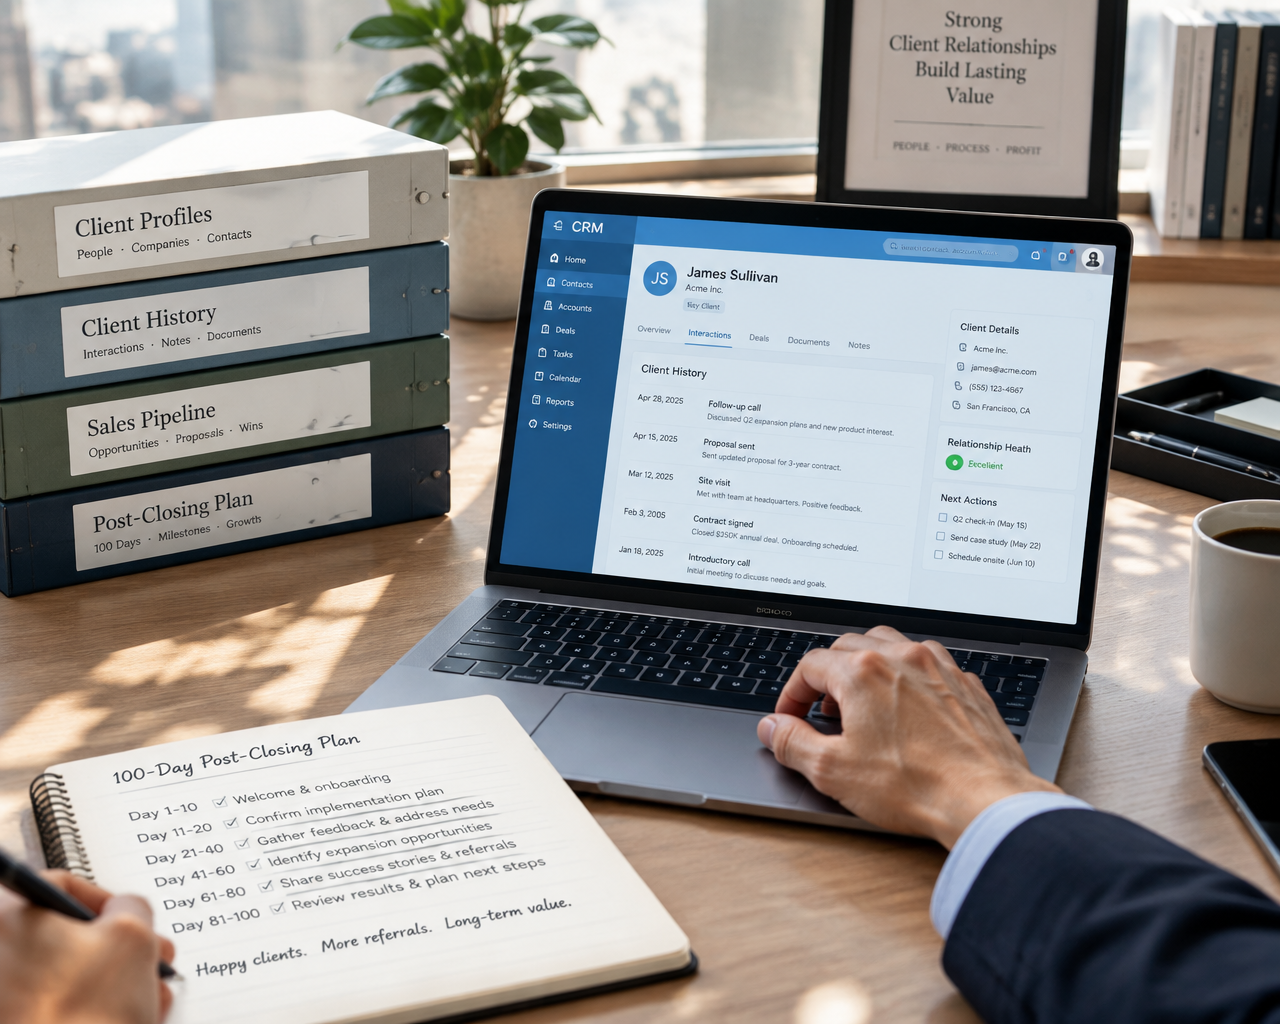
Documenter la relation client dans un CRM structuré signifie transcrire l’historique, les préférences et les particularités de chaque compte dans un outil accessible à toute l’équipe, indépendamment de la présence du cédant. Cette documentation doit être achevée avant le closing, pas après, car elle fait désormais partie des critères d’évaluation financière de l’entreprise.
Un carnet d’adresses dans la tête d’un seul homme n’a aucune valeur transmissible. Un historique client structuré, avec dates de contrat, historique de facturation, préférences commerciales et points de vigilance, devient au contraire un actif documenté que les repreneurs et les banques savent apprécier.
« Une clientèle documentée dans un CRM performant augmente l’attractivité de l’entreprise, avec un multiple d’EBE visé de 4 à 8 fois ou plus. » – Guide complet pour dirigeants, cession d’entreprise, Prosper Conseil, 2026
Cette étape rejoint une tendance de fond observée sur le marché des transmissions : les repreneurs et les consolidateurs exigent des données propres, et un CRM tenu à jour fonctionne désormais presque comme une garantie bancaire. La qualité de la donnée client pèse directement sur le prix de cession négocié.
Étape 7 : comment déployer une check-list des 100 premiers jours pour piloter la continuité relationnelle ?
La check-list des 100 premiers jours liste, semaine par semaine, les actions commerciales à mener par le repreneur pour consolider la relation avec chaque catégorie de clients identifiée dans les étapes précédentes. Cette période constitue la fenêtre la plus fragile : c’est là que se joue la majorité des ruptures commerciales post-cession.
Concrètement, cette check-list impose un rythme : semaines 1 à 4 pour les visites de courtoisie sur les comptes stratégiques, semaines 5 à 8 pour la reprise en main opérationnelle des dossiers en cours, semaines 9 à 14 pour le premier bilan commercial formalisé avec l’équipe et, si prévu, avec le cédant encore présent.
Une bonne pratique consiste à impliquer directement les clients clés dans cette transition, par exemple via un court échange sur leurs besoins futurs. Ce geste transforme une période d’incertitude en une opportunité de co-construction, et donne au client le sentiment d’être acteur du changement plutôt que spectateur passif d’une cession qui le concerne malgré lui.
Ces 7 étapes ne fonctionnent que si elles s’enchaînent dans l’ordre, sans en sauter une pour gagner du temps. Le tableau ci-dessous résume l’ensemble de la méthode et son objectif à chaque phase.
| Étape | Action clé | Objectif recherché |
|---|---|---|
| 1 | Audit de dépendance | Identifier les comptes liés uniquement au cédant |
| 2 | Quantification du risque (règle 80/20) | Prioriser les comptes stratégiques |
| 3 | Transfert de compétences avant closing | Légitimer le repreneur auprès du client |
| 4 | Annonce conjointe cédant-repreneur | Rassurer les comptes stratégiques dès le closing |
| 5 | Contrat d’accompagnement post-closing | Sécuriser une transition encadrée juridiquement |
| 6 | Documentation CRM structurée | Institutionnaliser la relation, sécuriser la valorisation |
| 7 | Check-list des 100 premiers jours | Piloter concrètement la continuité relationnelle |
Questions fréquentes
Combien de temps avant le closing faut-il lancer l’audit de dépendance client ?
L’audit de dépendance doit idéalement démarrer six mois avant la signature définitive. Ce délai permet d’identifier les comptes critiques, de lancer le transfert de compétences et d’organiser l’annonce conjointe sans précipitation. Un audit lancé trop tard réduit fortement les marges de manœuvre disponibles pour agir.
Que risque une entreprise qui ne sécurise pas son portefeuille client avant la transmission ?
Sans préparation, une transmission non accompagnée peut entraîner une perte de 20 à 30 % du chiffre d’affaires annuel, principalement sur les comptes les plus dépendants du cédant. Cette perte affecte directement la rentabilité perçue par le repreneur et peut fragiliser le remboursement du financement d’acquisition.
Le cédant doit-il rester présent après le closing ?
Une présence temporaire du cédant, encadrée par un contrat d’accompagnement post-closing, rassure généralement les comptes stratégiques sans retarder l’autonomie du repreneur. Cette période dure le plus souvent entre trois et douze mois, avec un périmètre d’intervention précisément défini pour éviter toute confusion sur qui dirige réellement l’entreprise.
Un CRM est-il vraiment nécessaire pour une petite entreprise avant sa cession ?
Oui, un CRM structuré devient un critère de valorisation à part entière, y compris pour une TPE. Il transforme un carnet d’adresses personnel en actif transmissible, ce qui rassure les repreneurs et les banques finançant l’opération, et peut influencer directement le multiple d’EBE retenu lors de la négociation.
Comment savoir si un client est trop dépendant du cédant ?
Un client est en dépendance critique lorsqu’il n’a jamais échangé qu’avec le dirigeant sortant, sans autre interlocuteur connu dans l’entreprise. Un entretien croisé entre le cédant et l’équipe commerciale, associé à l’historique réel des échanges, permet d’objectiver ce niveau de dépendance avant d’agir.
Vers une transmission qui protège la valeur créée
Les cessions qui échouent commercialement dans les mois suivant le closing partagent presque toujours le même défaut : aucune de ces 7 étapes n’a été suivie avec rigueur. À l’inverse, les repreneurs qui sécurisent méthodiquement leur portefeuille client constatent, un an après, une continuité d’activité qui justifie pleinement le prix payé.
Les prochaines années verront cette exigence se renforcer encore, portée par des repreneurs et des financeurs de plus en plus attentifs à la qualité de la documentation client et à la solidité des processus de transition, au-delà du seul dirigeant. La professionnalisation de la relation client devient un critère de sélection, autant qu’un gage de sérénité pour le cédant.
Chez TRANSITION Partner, cette méthode s’applique concrètement sur chaque dossier accompagné, depuis nos bureaux de Strasbourg, Mulhouse, Belfort, Besançon et Neuchâtel. Si vous préparez une cession ou une reprise dans le Grand Est, en Bourgogne-Franche-Comté ou sur la zone frontalière franco-suisse, échangez avec nos équipes pour construire, dès aujourd’hui, votre propre protocole de continuité relationnelle.