Préparer la transmission de son entreprise sans subir le calendrier
Préparer la transmission de son entreprise commence bien avant la recherche d’un repreneur.
L’objectif : présenter des comptes fiables, réduire la dépendance au dirigeant et clarifier son projet après la vente. Cette anticipation aide à préserver la valeur de l’entreprise et à mieux maîtriser les conditions de cession.
TRANSITION Partner accompagne les dirigeants de TPE et PME du Grand Est, de Bourgogne-Franche-Comté et de la zone frontalière franco-suisse. Découvrez les leviers à activer pour préparer votre entreprise, rassurer les acquéreurs et aborder la négociation avec un dossier solide.
Points clés de cet article :
- Une cession d’entreprise se prépare entre 3 et 5 ans avant la signature, pas au moment où un repreneur se présente.
- Trois leviers déterminent la valeur et la fluidité de la transmission : des comptes fiables, une organisation autonome vis-à-vis du dirigeant, un projet personnel clair après la vente.
- Moins de 30 % des dirigeants engagent une stratégie de sortie au moins deux ans avant la cession, selon les données sectorielles récentes.
- Une cession subie se traduit presque systématiquement par une négociation défavorable, des délais incontrôlés et une perte de valeur mesurable.
- La première étape concrète consiste à réunir ses trois derniers bilans et à faire auditer la dépendance réelle de l’entreprise à son dirigeant.
On croit souvent qu’une cession d’entreprise se joue le jour où un repreneur frappe à la porte. C’est faux : une transmission réussie se construit entre trois et cinq ans avant la signature, par un travail silencieux sur les comptes, l’organisation et le projet du dirigeant. Ceux qui attendent l’opportunité pour s’y mettre négocient depuis une position de faiblesse.
Avec près de 370 000 PME et ETI transmissibles d’ici 2030 et un déficit structurel de repreneurs, le marché de la transmission entre dans une phase de tension inédite. Dans ce contexte, anticiper n’est plus une option de confort pour dirigeant prudent : c’est la condition pour garder la main sur le calendrier, la valorisation et le choix du successeur.
TRANSITION Partner accompagne des dirigeants de TPE et PME du Grand Est, de Bourgogne-Franche-Comté et de la zone frontalière franco-suisse dans cette préparation. Cet article détaille les trois leviers concrets à activer dès maintenant – comptes fiables, organisation autonome, projet personnel clair – et les risques réels d’une cession abordée trop tard.
Pourquoi anticiper le calendrier de cession garantit-il la maîtrise et la sérénité du dirigeant ?
Anticiper le calendrier de cession permet au dirigeant de choisir le moment, le repreneur et les conditions de la vente plutôt que de les subir. Un cédant qui démarre sa préparation trois à cinq ans avant la transaction négocie en position de force, face à plusieurs candidats plutôt qu’à un seul acheteur pressé par une urgence de santé, de retraite ou de lassitude.
Le facteur démographique rend cette anticipation urgente. Une part significative des dirigeants de PME et ETI a aujourd’hui dépassé la soixantaine, ce qui crée un afflux de cessions potentielles sur une période resserrée.
« Environ 27,6 % des dirigeants de PME et ETI ont 60 ans ou plus. » – Bpifrance Le Lab
Ce chiffre signifie qu’un nombre considérable d’entreprises va changer de mains dans les prochaines années, souvent dans l’urgence. Les dirigeants qui préparent leur sortie tôt se distinguent mécaniquement de la masse des cédants non préparés, et deviennent des cibles prioritaires pour les repreneurs sérieux et les investisseurs financiers.
Comment fiabiliser ses comptes pour rassurer un repreneur potentiel ?
Fiabiliser ses comptes consiste à réunir ses trois derniers bilans, à corriger les anomalies comptables et à isoler les charges personnelles du dirigeant pour présenter une rentabilité réelle et lisible. Des comptes propres sont le premier filtre qu’applique tout repreneur avant même de visiter l’entreprise.
Un acheteur ou un financeur ne peut valoriser correctement ce qu’il ne comprend pas. Des comptes approximatifs, des écritures non justifiées ou un résultat « retraité » sans explication claire déclenchent systématiquement une baisse du prix proposé ou un allongement du délai de due diligence.
Quels documents réunir en priorité ?
La fiabilisation comptable repose sur un socle documentaire précis, à rassembler avant toute mise sur le marché de l’entreprise.
- Les trois derniers bilans et liasses fiscales complets
- Le détail des rémunérations et avantages du dirigeant
- L’état des stocks, créances clients et dettes fournisseurs
- Les contrats significatifs : bail, fournisseurs clés, clients majeurs
- Un prévisionnel sur 12 à 24 mois cohérent avec l’historique
Un dossier financier propre raccourcit mécaniquement le délai entre la première rencontre et la lettre d’intention. Les cabinets spécialisés en transmission observent que les due diligences les plus longues et les plus coûteuses concernent presque toujours des entreprises dont les comptes n’avaient pas été préparés en amont.
Comment réduire la dépendance au dirigeant grâce à la formalisation des procédures ?
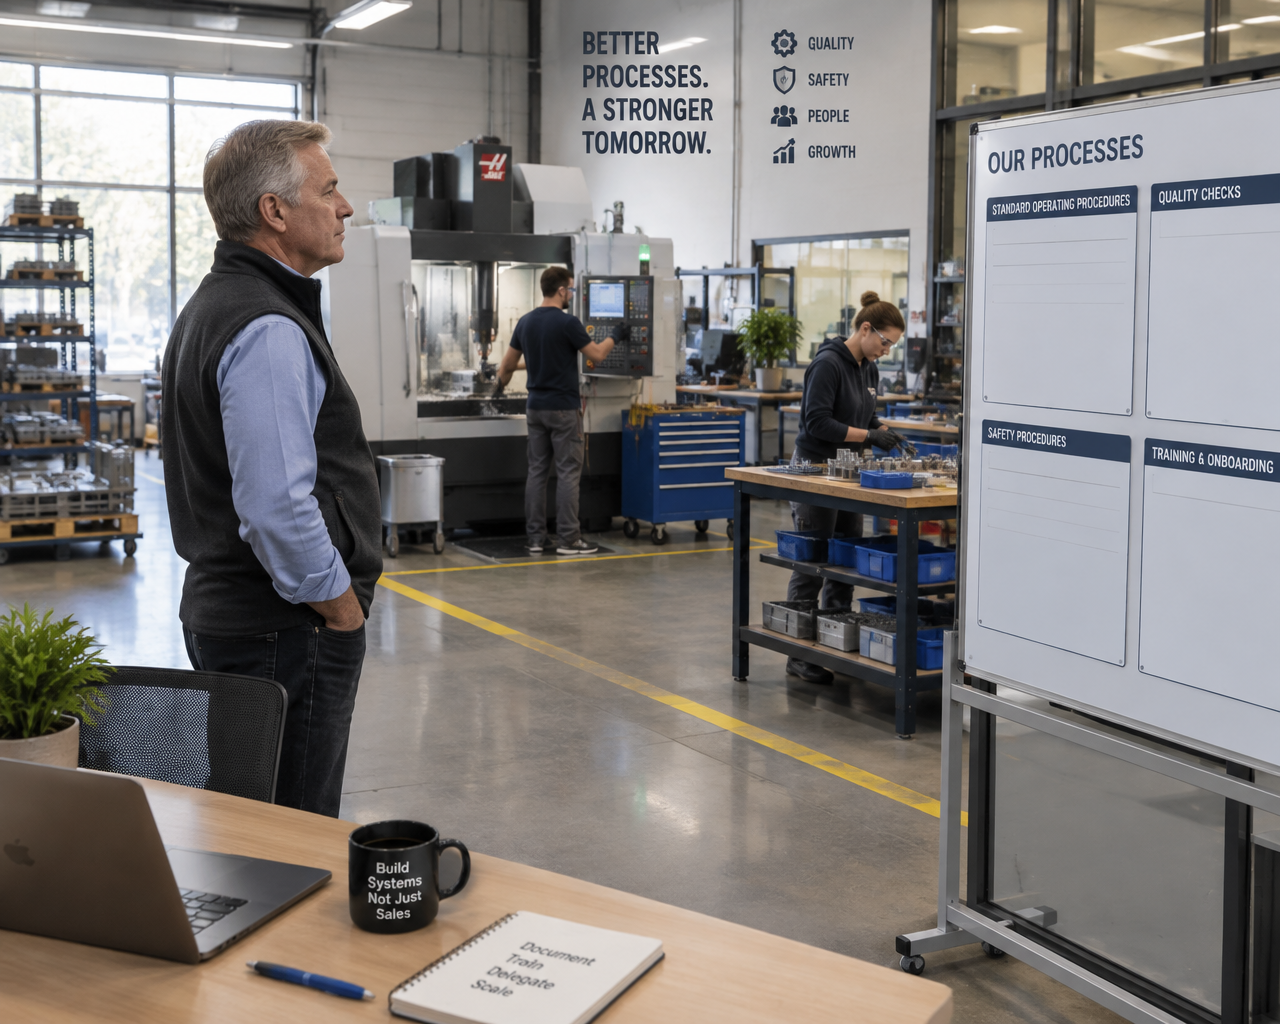
Réduire la dépendance au dirigeant signifie documenter les processus clés – commercial, production, relations fournisseurs – de sorte que l’entreprise continue de fonctionner sans lui pendant la transition. Une entreprise qui repose entièrement sur son dirigeant perd mécaniquement de la valeur aux yeux d’un repreneur, car le risque de rupture d’activité après le départ du cédant devient une variable d’incertitude majeure.
Le modèle observé chez les cessions les mieux valorisées suit un schéma récurrent : le dirigeant délègue progressivement le pilotage commercial, formalise les procédures opérationnelles et automatise ce qui peut l’être, trois ans avant la vente. L’entreprise devient alors une cible de choix, ce qui déclenche une mise en concurrence favorable au prix et aux conditions de reprise.
À l’inverse, une organisation centrée sur une seule personne inquiète les financeurs autant que les repreneurs. Les banques intègrent systématiquement ce critère dans leur analyse du dossier de reprise, car un financement adossé à une entreprise fragile en cas de départ du dirigeant représente un risque de crédit direct.
Quels leviers concrets pour organiser la transmission du savoir-faire ?
- Rédiger des fiches de procédures pour les tâches répétitives et stratégiques
- Nommer ou former un relais opérationnel en interne
- Formaliser les relations avec les clients et fournisseurs clés au-delà du contact personnel du dirigeant
- Documenter les savoir-faire techniques spécifiques au métier
Cette démarche ne se limite pas à la vente : elle sécurise aussi l’entreprise en cas d’imprévu, bien avant toute idée de cession.
Pourquoi clarifier son projet personnel après la vente change-t-il la négociation ?
Clarifier son projet personnel après la vente permet au dirigeant de savoir ce qu’il recherche réellement – départ immédiat, accompagnement transitoire, conservation d’une part minoritaire – et d’adapter sa stratégie de négociation en conséquence. Un cédant qui ne sait pas ce qu’il veut faire après la vente négocie sans boussole, et accepte souvent des conditions qui ne correspondent ni à ses attentes financières ni à ses aspirations personnelles.
La réussite d’une transmission dépend de l’équilibre entre les objectifs financiers du cédant et ses aspirations personnelles : transmission du savoir-faire, maintien des emplois, poursuite d’un projet entrepreneurial, ou simple volonté de tourner la page. Un dirigeant qui a défini ces priorités en amont peut arbitrer efficacement entre plusieurs offres de reprise, même lorsque les montants proposés sont proches.
Ce travail de clarification a aussi un effet direct sur la crédibilité du cédant face au repreneur. Un dirigeant qui explique clairement pourquoi il cède, ce qu’il attend de la période de transition et ce qu’il fera ensuite rassure davantage qu’un cédant évasif sur ses motivations.
Les questions à se poser avant toute mise en vente
- Quel niveau de revenu ou de capital vise le dirigeant après la cession ?
- Souhaite-t-il accompagner la reprise quelques mois, ou partir immédiatement ?
- Quelle importance accorde-t-il au maintien des emplois et de l’identité de l’entreprise ?
- Envisage-t-il un nouveau projet professionnel ou une retraite active ?
Ces réponses structurent la négociation bien avant que le prix ne soit discuté.
Quels sont les risques concrets d’une cession subie plutôt que préparée ?
Une cession subie se caractérise par une perte de valeur mesurable, une négociation déséquilibrée en faveur de l’acheteur et des délais qui échappent totalement au contrôle du dirigeant. Le coût réel d’un défaut de préparation se mesure en dizaines de milliers d’euros perdus sur le prix de cession, bien davantage que le coût d’un accompagnement professionnel en amont.
Le gap entre les transmissions nécessaires et les transmissions effectivement réalisées illustre l’ampleur du phénomène à l’échelle nationale.
« Le marché compte environ 37 000 transmissions annuelles pour un besoin structurel estimé à 74 000. » – BPCE L’Observatoire
Ce goulot d’étranglement signifie que de nombreuses entreprises ne trouvent pas de repreneur à temps, ou se vendent dans des conditions dégradées faute de préparation. Les conséquences dépassent largement le seul cédant.
« La fermeture d’une PME industrielle génère une perte de 2 à 4 emplois indirects locaux, affectant durablement la santé économique du bassin d’emploi. » – Rapport du Sénat sur la modernisation de la transmission
| Critère | Cession préparée (3-5 ans en amont) | Cession subie (dans l’urgence) |
|---|---|---|
| Comptes présentés | Bilans fiabilisés, rentabilité lisible | Anomalies, retraitements non justifiés |
| Organisation | Autonome, procédures formalisées | Dépendante du dirigeant |
| Nombre de repreneurs potentiels | Plusieurs candidats en concurrence | Un seul acheteur, souvent opportuniste |
| Délai de négociation | Maîtrisé par le cédant | Subi, souvent sous contrainte de temps |
| Valorisation obtenue | Alignée sur la valeur réelle | Décote fréquente, parfois significative |
Moins de 30 % des dirigeants engagent une stratégie de sortie au moins deux ans avant la cession, ce qui explique pourquoi la décote liée à l’impréparation reste aussi fréquente sur le marché des TPE et PME.
En quoi la préparation influence-t-elle directement la confiance des repreneurs ?
La préparation influence directement la confiance des repreneurs en réduisant leur perception du risque : des comptes clairs, une organisation stable et un cédant au projet défini rassurent autant les acheteurs que leurs banques. Un repreneur ne finance pas seulement un prix, il finance un niveau de risque, et ce risque se lit avant tout dans la qualité du dossier présenté.
Du côté du financement, les établissements bancaires examinent systématiquement la robustesse de l’organisation et la fiabilité des comptes historiques avant d’accorder un prêt de reprise. Un dossier préparé passe plus vite ces étapes, ce qui réduit le délai global entre l’accord de principe et le closing.
L’ouverture géographique du bassin de repreneurs constitue également un levier de confiance et de liquidité. L’élargissement vers des acquéreurs situés en dehors du bassin local immédiat – par exemple sur l’axe France-Suisse – multiplie les candidatures sérieuses et réduit la dépendance à un unique profil de repreneur régional.
C’est précisément sur ce terrain que l’expertise transfrontalière franco-suisse de TRANSITION Partner prend tout son sens : un cédant du Grand Est ou de Bourgogne-Franche-Comté accompagné sur l’ensemble de ce bassin élargi, jusqu’à Neuchâtel, dispose d’un réservoir de repreneurs plus large et donc d’une position de négociation plus favorable.
Quelle est la première étape concrète à engager dès maintenant pour reprendre la main sur son calendrier de transmission ?
La première étape concrète consiste à réunir ses trois derniers bilans, à cartographier les tâches qui dépendent exclusivement du dirigeant, et à écrire noir sur blanc ses objectifs personnels après la vente. Ces trois actions peuvent être engagées dès cette semaine, sans attendre une décision définitive de vendre.
Ce travail préliminaire ne signifie pas céder l’entreprise dans l’immédiat. Il crée les conditions pour vendre quand le dirigeant le décide, et non quand les circonstances l’y contraignent – un problème de santé, une lassitude soudaine, une proposition inattendue mal préparée.
Un diagnostic de transmissibilité réalisé par un cabinet spécialisé permet d’objectiver ces trois dimensions en quelques semaines : état réel des comptes, degré de dépendance organisationnelle, et cohérence entre le projet personnel du dirigeant et le calendrier envisagé. Ce diagnostic initial coûte infiniment moins cher que la décote subie lors d’une cession mal préparée.
Questions fréquentes
Combien de temps avant la vente faut-il commencer à préparer sa transmission ?
Les cabinets spécialisés recommandent un horizon de trois à cinq ans avant la cession effective. Ce délai permet de fiabiliser les comptes sur plusieurs exercices, de réduire la dépendance organisationnelle au dirigeant et de clarifier le projet personnel après la vente, trois conditions qui pèsent directement sur la valorisation finale.
Quels sont les documents indispensables pour démarrer une préparation de cession ?
Les trois derniers bilans et liasses fiscales, le détail des rémunérations et avantages du dirigeant, l’état des stocks et créances, ainsi que les contrats clés (bail, fournisseurs, clients majeurs) constituent le socle minimal. Ce dossier permet à un repreneur de comprendre rapidement la rentabilité réelle de l’entreprise.
Pourquoi une entreprise dépendante de son dirigeant perd-elle de la valeur ?
Un repreneur craint une rupture d’activité si l’entreprise repose entièrement sur les compétences, les relations clients ou la présence physique du dirigeant sortant. Cette incertitude se traduit généralement par une décote du prix ou par des conditions de paiement différé imposées par l’acheteur.
Que risque un dirigeant qui attend une offre spontanée pour vendre ?
Il s’expose à négocier avec un seul acheteur, souvent opportuniste, sans mise en concurrence favorable au prix. Les délais deviennent incontrôlés et les comptes non préparés déclenchent fréquemment des due diligences longues, coûteuses, et des révisions de prix à la baisse en cours de négociation.
En quoi un accompagnement spécialisé facilite-t-il la transmission ?
Un cabinet de conseil en transmission objective l’état réel des comptes, identifie les points de dépendance organisationnelle et aide le dirigeant à formaliser son projet personnel. Il élargit également le bassin de repreneurs potentiels, ce qui renforce la position de négociation du cédant lors du closing.
Une transmission se joue rarement le jour de la signature : elle se construit en amont, dans les comptes fiabilisés, l’organisation rendue autonome et le projet personnel clarifié du dirigeant. Ceux qui attendent l’opportunité pour s’y pencher négocient depuis une position de faiblesse, ceux qui anticipent transforment la vente de leur entreprise en acte maîtrisé plutôt qu’en épreuve subie.
TRANSITION Partner accompagne les dirigeants de TPE et PME du Grand Est, de Bourgogne-Franche-Comté et de la zone frontalière franco-suisse à chaque étape de cette préparation, de la réflexion initiale au closing. Pour objectiver la transmissibilité réelle de votre entreprise et reprendre la main sur votre calendrier, un premier échange confidentiel avec l’un de nos bureaux – Strasbourg, Mulhouse, Belfort, Besançon ou Neuchâtel – constitue le point de départ naturel.